【政策解读】六大行落地财金71号文:助力中小微民企补位经营短板
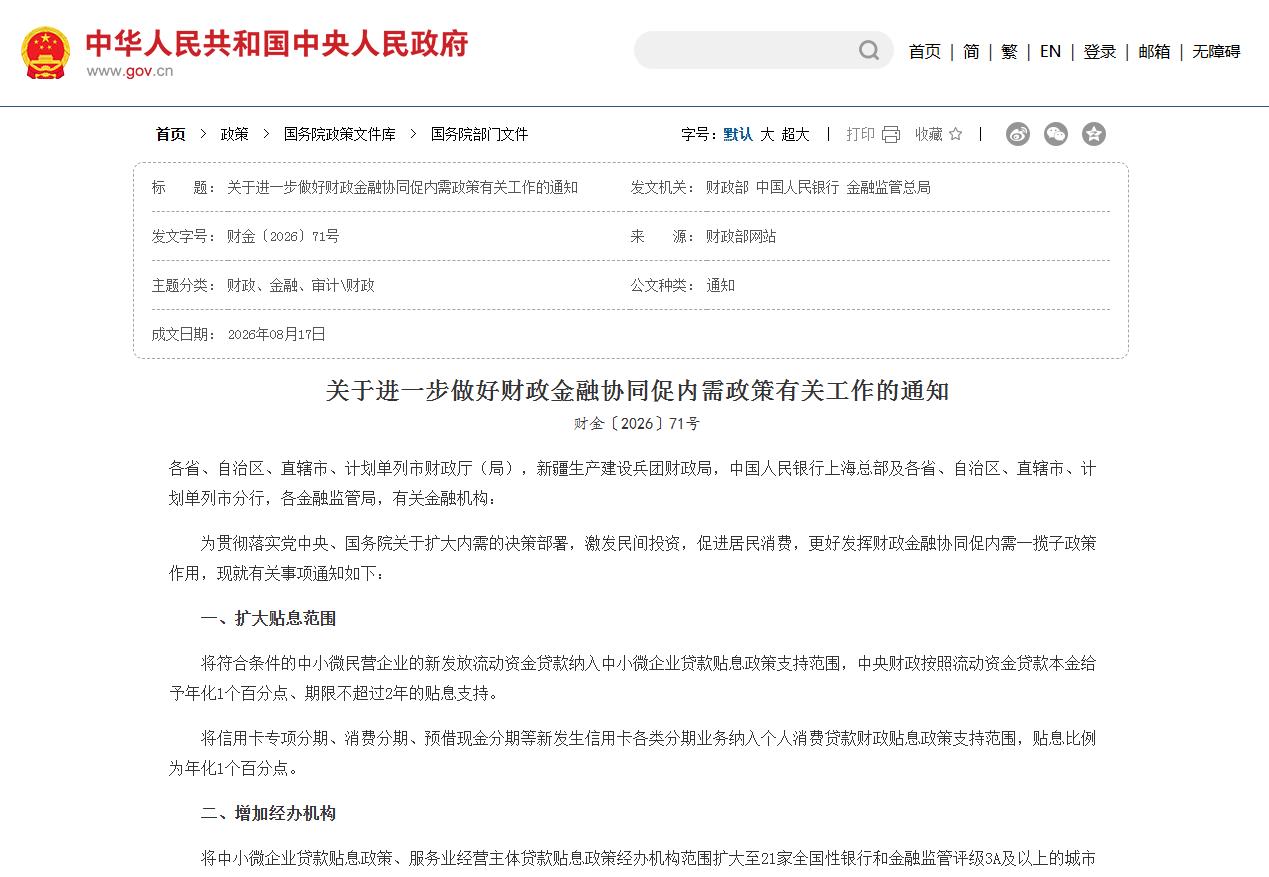
8月26日,工商银行、农业银行、中国银行、建设银行集体发布公告,率先落地财政部、中国人民银行、金融监管总局联合发布的《关于进一步做好财政金融协同促内需政策有关工作的通知》(财金〔2026〕71号)。随后交通银行、邮储银行也相继明确执行方案。截至8月26日,六家国有大型商业银行均已就中小微企业贷款贴息和服务业经营主体贷款贴息新政作出安排。
对广大中小微民营企业来说,这不是一次例行公文,而是一份能直接装进“钱袋子”的实惠。我们通过政策研读,讲清楚三件事:政策改了什么、企业能省多少、实惠怎么到手。
一、政策从哪里来:运行七个多月后的“系统升级”
理解71号文,要先看清它的来路。
今年1月,中央财政专门安排1000亿元资金,推出财政金融协同促内需一揽子6项政策工具,其中《关于实施中小微企业贷款贴息政策的通知》(财金〔2026〕4号)首次在全国层面建立中小微企业贷款贴息制度:对中小微民营企业投向重点领域产业链的固定资产贷款,中央财政按本金给予年化1.5个百分点、期限不超过2年的贴息,单户上限5000万元。
这套“组合拳”运行7个多月,已惠及企业约622万家、居民约1.13亿人次;4项促投资政策累计支持民间投资约1.51万亿元,2项促消费政策累计支持居民消费约1.88万亿元,相关领域新发放信贷累计超20万亿元。
政策见效再加码,7月30日中央政治局会议后,宏观调控的信号明确指向“由促投资进一步向企业经营和居民消费延伸”。8月17日成文、自8月1日起施行的71号文,正是这一转向的落子——从扩大贴息范围、增加经办机构、适当提高额度三个维度,对原有政策做了一次系统性优化。
二、71号文改了哪三件事
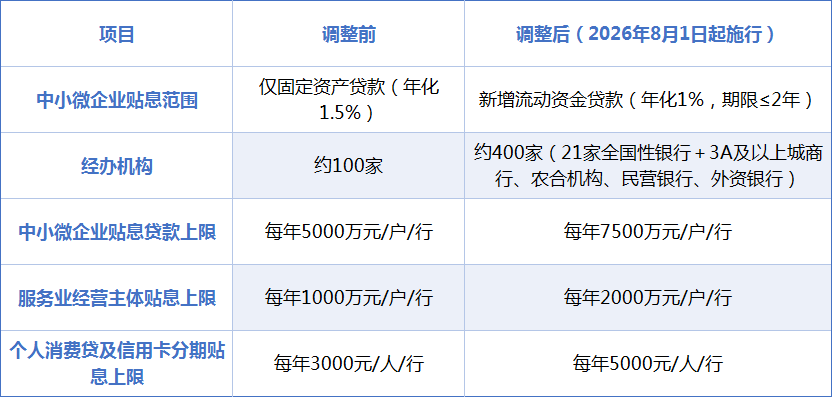
第一,贴息范围扩了:流动资金贷款首次纳入。这是本轮调整最核心的变化。此前贴息只覆盖固定资产贷款——企业买设备、建厂房、上项目才能享受;而71号文明确,将符合条件的中小微民营企业新发放流动资金贷款纳入贴息范围,中央财政按贷款本金给予年化1个百分点、期限不超过2年的贴息支持。信用卡专项分期、消费分期、预借现金分期等各类信用卡分期业务,也纳入个人消费贷款财政贴息范围,贴息比例年化1个百分点。
第二,经办银行多了:从约100家扩至约400家。中小微企业贷款贴息、服务业经营主体贷款贴息的经办机构,扩大至21家全国性银行和金融监管评级3A及以上的城市商业银行、农村合作金融机构、民营银行、外资银行。这意味着企业不必只盯着大行,家门口的城商行、农商行同样可以办理,城乡经营主体的可得性大幅提高。
第三,额度上限高了。单户企业在单家经办机构可享受中小微企业贷款贴息的贷款规模上限:由每年5000万元提高至7500万元;
服务业经营主体贷款贴息上限:由每年1000万元提高至2000万元;
个人消费贷款和信用卡分期累计贴息上限:由每年3000元提高至每年5000元。
三、为什么说这是“补位经营短板”
要读懂这次扩围的分量,得先分清两类贷款的差别。
固定资产贷款解决的是“扩张”问题——建厂、买设备、搞技改,一次性投入、长期回报;而流动资金贷款解决的是“周转”问题——采购原材料、支付工资、垫付应收账款,是企业每天都在消耗的血液。
对中小微企业而言,经营的短板往往不在“不敢投”,而在“转不动”。订单来了没钱备货,货款没回笼要先发工资,这类现金流缺口是民营小企业最普遍、最高频的痛点。过去贴息政策对准的是投资端,如今把流动资金贷款纳入,等于财政资金直接贴向了企业日常经营的“钱紧”环节——从支持“扩大再生产”延伸到保障“维持再生产”。
这一设计还有两层深意:其一,财政与金融的分工更精准。流动资金贷款单笔金额小、周转快、笔数多,正适合银行的风控和放贷节奏;财政以1个百分点的贴息分担成本,撬动的是银行原本就愿意做、但企业嫌贵的业务,"财政引导、金融投放、市场运作"的传导链条由此更顺畅。其二,政策力度有梯度的差异化安排。固定资产贷款贴息1.5个百分点,流动资金贷款贴息1个百分点,并非厚此薄彼:固贷期限长、锁定投资,需要更强的激励;流贷周转快、普惠面广,1个百分点足以实质性拉低企业综合融资成本,同时给财政留可持续的空间。
邮储银行研究员娄飞鹏的评价切中要害:贴息可直接降低企业融资成本,提升企业贷款意愿,缓解经营现金流压力,提升企业信贷的可得性。
四、算笔明白账:企业到底能省多少
贴息按贷款本金计算,规则简单透明。举几个例子:
一家小微制造企业新借1000万元流动资金贷款,期限1年,中央贴息1个百分点,一年省利息10万元;借3000万元周转,一年省30万元,且贴息期限最长可达2年;顶格用足7500万元上限,按年化1个百分点、2年贴息期计算,累计最多可减轻利息负担150万元。
对比一下:当前小微企业贷款利率普遍在3%—4%区间,1个百分点的贴息相当于把融资成本直接砍掉四分之一到三分之一,这对利润率本就不高的制造、贸易、服务类小企业,是实打实的利润。此外,8月1日前已发放、符合条件的固定资产贷款仍按原政策执行(年化1.5个百分点、上限5000万元),新旧政策平稳衔接,不存在"断档"。
五、企业怎么拿到手:三个关键提醒
从四大行公告看,这次落地的操作设计对企业相当友好,但有三点务必注意:
1.免申即享,无需企业跑腿。 对符合贴息条件的贷款,银行会直接报送政府相关部门审核,审核通过后通过手机短信等告知企业具体贴息情况。8月1日至银行公告发布前已办理的业务同样适用,银行主动补报,企业无需任何额外操作。
2.认准官方渠道,谨防诈骗。 四大行在公告中特别提醒:办理贴息业务不委托任何第三方(包括社会中介)、不收取任何费用。凡是自称"中介代办贴息""收费包过"的电话、短信、链接,一律是诈骗。贴息是财政给企业的补贴,任何环节都不该由企业掏"手续费"。
3.核实自身条件,用好政策叠加。 贴息针对的是"符合条件"的中小微民营企业贷款,投向领域、企业资质等具体要求,仍按财金〔2026〕4号等文件执行。建议企业主动与主办银行客户经理确认贷款是否符合条件;同时关注地方是否还有配套贴息政策,中央与地方政策在合规前提下可形成叠加效应。
政策仍在加码,窗口值得珍惜——71号文不是终点。财政部副部长廖岷在国新办发布会上明确表示,下半年还将推出新政策、新举措,与央行等金融管理部门协同,推动财政金融联动常态化和长效化。
从1月立框架到8月再升级,财政金融协同促内需的政策逻辑清晰连贯:财政出真金白银,金融畅输血渠道,最终落到企业敢投资、能周转,居民敢消费、愿消费。对中小微民营企业而言,眼下正是政策红利最密集的窗口期——有融资需求的企业,不妨主动对接银行,把这份“国家替你付的利息”用足用好。
经营短板补上了,内需的底盘才稳。这既是71号文的政策初衷,也是千千万万小微企业最朴素的期盼。
山东省装备制造网评论员 郭广礼
附:政策要点速览